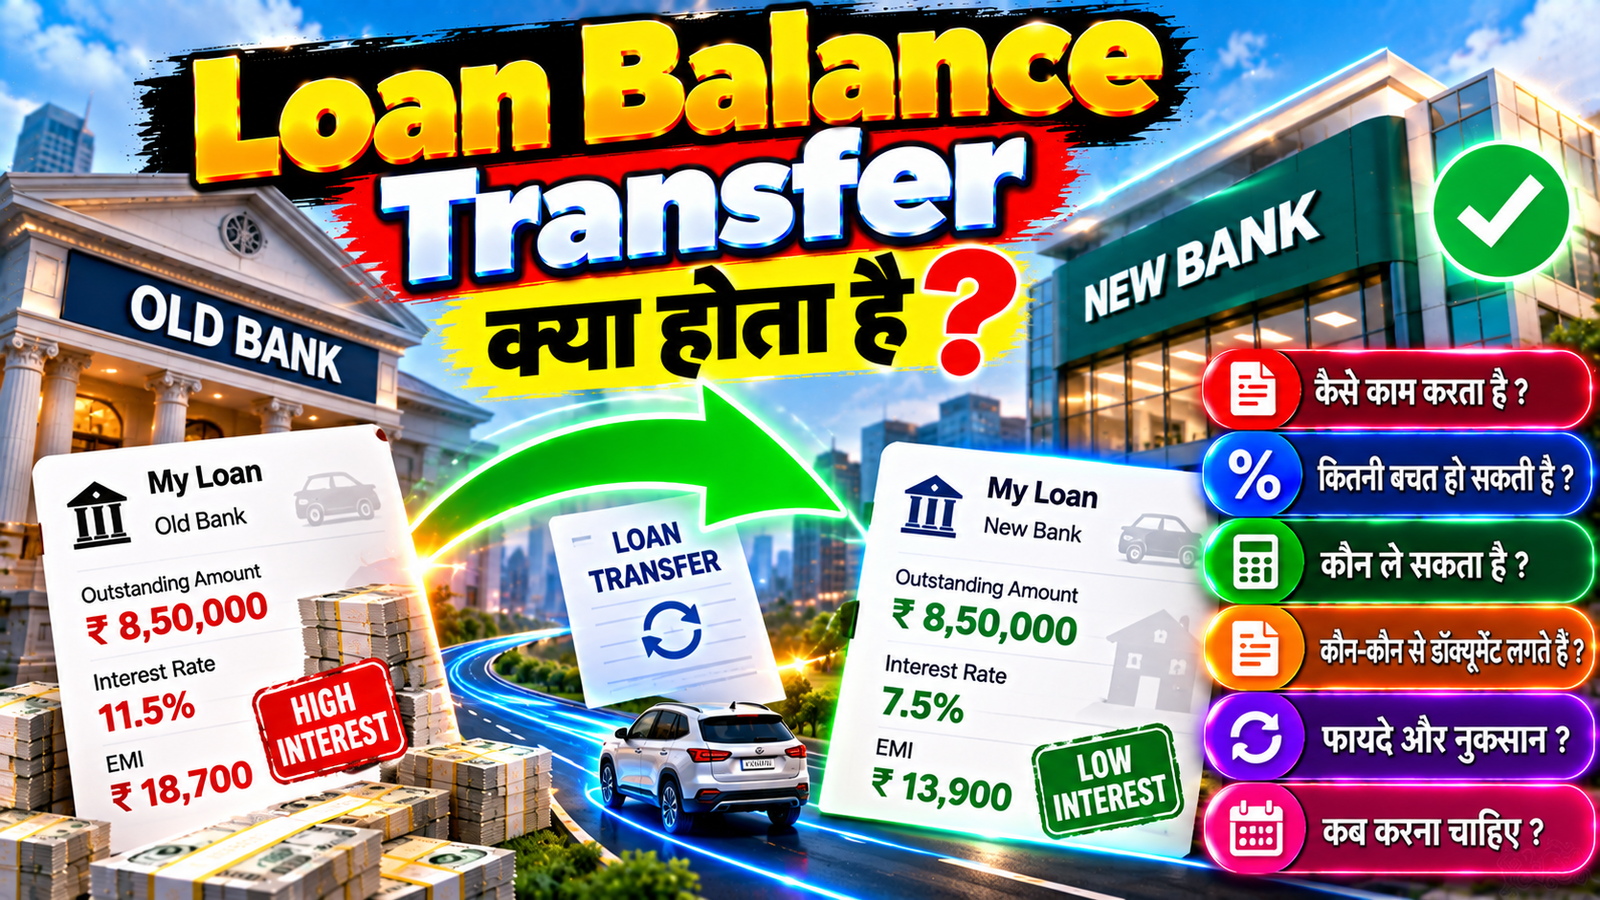
आज के समय में बहुत से लोग घर, वाहन, बिजनेस या दूसरी जरूरतों के लिए Loan लेते हैं। Loan लेने के बाद कई सालों तक EMI चुकानी पड़ सकती है। इस दौरान बाजार में ब्याज दरों में बदलाव हो सकता है या किसी दूसरे बैंक की Loan Terms आपके मौजूदा Loan की तुलना में अलग हो सकती हैं। ऐसी स्थिति में कुछ ग्राहक अपने मौजूदा Loan को दूसरे बैंक या वित्तीय संस्था में Transfer करने के विकल्प के बारे में सोचते हैं।
इसी प्रक्रिया को सामान्य रूप से Loan Balance Transfer कहा जाता है। इसमें मौजूदा Loan को एक नए बैंक या वित्तीय संस्था के माध्यम से आगे जारी रखने की व्यवस्था की जा सकती है, लेकिन इसके लिए नए बैंक की पात्रता, दस्तावेज, ब्याज दर और अन्य शर्तें लागू होती हैं।
बहुत से लोगों को यह पता नहीं होता कि Loan Balance Transfer आखिर कैसे काम करता है, कब इसका इस्तेमाल किया जा सकता है, इससे वास्तव में कितना फायदा हो सकता है और क्या इसके लिए अतिरिक्त शुल्क भी देना पड़ सकता है।
इस लेख में हम Loan Balance Transfer की पूरी जानकारी आसान हिंदी में विस्तार से समझेंगे।
Loan Balance Transfer क्या होता है?
Loan Balance Transfer का मतलब है कि आपके मौजूदा Loan की बकाया राशि को किसी दूसरे बैंक या वित्तीय संस्था के Loan के माध्यम से चुकाने की व्यवस्था की जाए और इसके बाद आप नए बैंक को Loan की EMI का भुगतान करें।
सरल भाषा में समझें तो आपने पहले Bank A से Loan लिया है। कुछ समय बाद आप Bank B में अपना Loan Transfer कराने के लिए आवेदन करते हैं। यदि Bank B आपकी पात्रता और दस्तावेजों की जांच के बाद आवेदन स्वीकार करता है, तो उसकी प्रक्रिया के अनुसार पुराने Loan की बकाया राशि का निपटान किया जा सकता है और आगे आपका Loan नए बैंक के साथ चल सकता है।
हालांकि, वास्तविक प्रक्रिया बैंक और Loan Agreement के अनुसार अलग हो सकती है।
Loan Balance Transfer क्यों किया जाता है?
सबसे सामान्य कारण कम ब्याज दर हो सकता है। यदि किसी दूसरे बैंक की ब्याज दर आपके मौजूदा Loan से कम है, तो ग्राहक कुल ब्याज और EMI में संभावित बचत की गणना कर सकता है।
लेकिन केवल ब्याज दर कम होना ही पर्याप्त कारण नहीं है। आपको Processing Fee, Transfer Charges, Foreclosure या Prepayment से जुड़े शुल्क और नए Loan की अवधि भी देखनी चाहिए।
Balance Transfer किन Loans में हो सकता है?
Balance Transfer की सुविधा Loan के प्रकार और बैंक की नीति पर निर्भर करती है।
कुछ बैंक इन प्रकार के Loans के लिए Balance Transfer की सुविधा दे सकते हैं—
- Home Loan
- Loan Against Property
- Personal Loan
- Business Loan
- Vehicle Loan
लेकिन हर बैंक हर प्रकार के Loan का Balance Transfer स्वीकार करे, यह जरूरी नहीं है।
Loan Balance Transfer कैसे काम करता है?
इसकी सामान्य प्रक्रिया कुछ इस तरह हो सकती है—
Step 1: मौजूदा Loan की जानकारी निकालें
सबसे पहले अपने पुराने Loan की बकाया राशि, ब्याज दर, EMI और बची हुई अवधि पता करें।
Step 2: दूसरे Bank के विकल्प देखें
अलग-अलग बैंकों की Interest Rate और अन्य शर्तों को समझें।
Step 3: Eligibility जांचें
नया बैंक आपकी आय, Credit History, मौजूदा Loan और अन्य जानकारी देख सकता है।
Step 4: Application करें
पात्रता पूरी होने पर Balance Transfer के लिए आवेदन किया जा सकता है।
Step 5: Documents जमा करें
पुराने Loan और आपकी वित्तीय स्थिति से जुड़े दस्तावेज मांगे जा सकते हैं।
Step 6: Verification
नया बैंक दस्तावेज और अन्य जानकारी Verify कर सकता है।
Step 7: Loan Transfer
आवेदन स्वीकृत होने पर नए बैंक की प्रक्रिया के अनुसार पुराने Loan की बकाया राशि का निपटान किया जा सकता है।
Loan Balance Transfer के लिए कौन पात्र हो सकता है?
पात्रता हर बैंक की अपनी नीति पर निर्भर करती है। बैंक कुछ सामान्य बातों को देख सकता है—
- आवेदक की आय
- नौकरी या व्यवसाय की स्थिति
- Credit History
- मौजूदा Loan का भुगतान रिकॉर्ड
- Loan की बाकी अवधि
- वर्तमान बकाया राशि
- बैंक की आंतरिक नीति
इसलिए केवल यह मान लेना सही नहीं है कि हर व्यक्ति अपना Loan किसी भी बैंक में Transfer करा सकता है।
Credit Score का क्या महत्व है?
Balance Transfer के लिए आवेदन करते समय नया बैंक आपकी Credit History देख सकता है। यदि आपने पुराने Loan की EMI समय पर चुकाई है, तो आपका repayment record आवेदन के मूल्यांकन में महत्वपूर्ण हो सकता है।
इसके विपरीत, अगर पुराने Loan में लगातार भुगतान की समस्या रही है, तो नए बैंक की पात्रता प्रक्रिया प्रभावित हो सकती है।
Loan Balance Transfer के लिए कौन-कौन से दस्तावेज चाहिए?
दस्तावेज बैंक और Loan के प्रकार के अनुसार अलग हो सकते हैं। सामान्य रूप से इनकी जरूरत पड़ सकती है—
पहचान प्रमाण
- आधार कार्ड
- PAN Card
- अन्य मान्य पहचान दस्तावेज
पता प्रमाण
- आधार कार्ड
- बिजली बिल
- अन्य मान्य दस्तावेज
आय प्रमाण
नौकरीपेशा व्यक्ति से Salary Slip या अन्य Income Proof मांगा जा सकता है।
व्यवसायी या Self-Employed व्यक्ति से Income Tax Return, Bank Statement या Business Documents मांगे जा सकते हैं।
पुराने Loan के दस्तावेज
- Loan Account Details
- Outstanding Statement
- Repayment History
- EMI Details
- अन्य आवश्यक रिकॉर्ड
Loan Balance Transfer के फायदे
कम ब्याज दर का लाभ
यदि नया बैंक कम Interest Rate देता है और सभी अतिरिक्त शुल्कों को जोड़ने के बाद कुल लागत कम आती है, तो Balance Transfer फायदेमंद हो सकता है।
EMI में बदलाव
नई ब्याज दर या अवधि के अनुसार EMI में बदलाव हो सकता है।
बेहतर Loan Terms
कुछ ग्राहकों को नए बैंक की शर्तें अधिक सुविधाजनक लग सकती हैं।
अतिरिक्त सुविधाएं
कुछ मामलों में नया बैंक अतिरिक्त Loan या अन्य सुविधाएं भी उपलब्ध करा सकता है, लेकिन यह पात्रता और बैंक की नीति पर निर्भर करता है।
क्या Balance Transfer से हमेशा पैसे बचते हैं?
नहीं।
यह सबसे महत्वपूर्ण बात है।
अगर नया बैंक कम ब्याज दर देता है लेकिन Transfer के दौरान Processing Fee, Legal Charges, Administrative Charges या अन्य लागतें ज्यादा हैं, तो वास्तविक बचत कम हो सकती है।
इसलिए केवल Interest Rate देखकर फैसला नहीं करना चाहिए।
उदाहरण से समझें
मान लीजिए आपके पुराने Loan की कुछ बड़ी राशि अभी बाकी है और Loan की अवधि भी कई साल बची हुई है। यदि कोई दूसरा बैंक कम ब्याज दर पर Balance Transfer का विकल्प देता है, तो पहली नजर में यह आकर्षक लग सकता है।
लेकिन आपको यह भी देखना होगा कि—
- पुराने Loan को बंद करने का खर्च कितना है?
- नए Loan की Processing Fee कितनी है?
- अन्य शुल्क कितने हैं?
- नई EMI कितनी होगी?
- कुल कितनी राशि चुकानी होगी?
इन सभी को जोड़ने के बाद ही वास्तविक फायदा समझ में आएगा।
Balance Transfer और Loan Top-Up में अंतर
इन दोनों को अक्सर एक जैसा समझ लिया जाता है।
| Balance Transfer | Loan Top-Up |
|---|---|
| मौजूदा Loan दूसरे बैंक में Transfer | मौजूदा Loan के ऊपर अतिरिक्त राशि |
| मुख्य उद्देश्य पुराने Loan को Transfer करना | अतिरिक्त वित्तीय जरूरत पूरी करना |
| नया Loan Arrangement हो सकता है | मौजूदा Loan के साथ अतिरिक्त Loan |
कुछ बैंक Balance Transfer के साथ Top-Up की सुविधा भी दे सकते हैं, लेकिन यह बैंक की पात्रता और नीति पर निर्भर करता है।
Balance Transfer के संभावित नुकसान
Balance Transfer के कुछ संभावित नुकसान भी हो सकते हैं।
अतिरिक्त शुल्क
Transfer प्रक्रिया में कई प्रकार के शुल्क लागू हो सकते हैं।
नई प्रक्रिया
आपको फिर से दस्तावेज और Verification प्रक्रिया से गुजरना पड़ सकता है।
अवधि बढ़ने का जोखिम
यदि EMI कम करने के लिए Loan Tenure बहुत ज्यादा बढ़ा दी जाती है, तो कुल ब्याज भुगतान बढ़ सकता है।
नया Agreement
नए बैंक की शर्तों और Loan Agreement को समझना जरूरी होगा।
Balance Transfer कब विचार कर सकते हैं?
यदि आपके मौजूदा Loan की ब्याज दर अपेक्षाकृत अधिक है और अभी Loan की काफी अवधि बाकी है, तो Balance Transfer के विकल्प की गणना की जा सकती है।
लेकिन यदि Loan लगभग समाप्त होने वाला है, तो Transfer की अतिरिक्त लागत के कारण संभावित बचत कम हो सकती है।
इसलिए Loan की बची हुई अवधि बहुत महत्वपूर्ण है।
Balance Transfer करने से पहले क्या जांचें?
1. Current Interest Rate
अपने मौजूदा Loan की ब्याज दर पता करें।
2. New Interest Rate
दूसरे बैंक की पेशकश को समझें।
3. Outstanding Amount
कितना Loan बाकी है, यह देखें।
4. Remaining Tenure
कितने महीने या साल की EMI बाकी है, पता करें।
5. Transfer Charges
सभी संभावित शुल्कों की जानकारी लें।
6. Total Interest
नए Loan में कुल कितना ब्याज देना होगा, इसकी गणना करें।
EMI कम होने का मतलब हमेशा फायदा नहीं
कई बार नया बैंक ऐसी EMI दिखा सकता है जो आपके मौजूदा Loan से कम हो। लेकिन संभव है कि इसकी वजह Loan Tenure बढ़ना हो।
उदाहरण के लिए, अगर Loan की अवधि काफी बढ़ा दी जाती है, तो मासिक EMI कम हो सकती है लेकिन आप लंबे समय तक ब्याज का भुगतान कर सकते हैं।
इसलिए EMI के साथ Total Repayment जरूर देखें।
Balance Transfer के लिए सही समय कैसे समझें?
कोई एक निश्चित समय हर व्यक्ति के लिए सही नहीं होता। आपको अपने Loan की स्थिति के अनुसार गणना करनी चाहिए।
इन बातों पर ध्यान दें—
- कितनी राशि बाकी है?
- कितनी EMI बची हैं?
- वर्तमान ब्याज दर क्या है?
- नई ब्याज दर कितनी है?
- Transfer Charges कितने हैं?
इनका अंतर निकालकर संभावित बचत का अंदाजा लगाया जा सकता है।
क्या Online Balance Transfer संभव है?
कई बैंक Online Application की सुविधा उपलब्ध करा सकते हैं। ग्राहक वेबसाइट या Mobile Banking के माध्यम से आवेदन शुरू कर सकता है।
लेकिन Loan Transfer की पूरी प्रक्रिया में Document Verification और अन्य बैंकिंग प्रक्रिया शामिल हो सकती है।
Balance Transfer करते समय कौन-सी गलती न करें?
केवल Advertisement देखकर आवेदन न करें
कम ब्याज दर का विज्ञापन देखकर तुरंत फैसला न लें।
Processing Fee भूलकर न चलें
सभी शुल्क जोड़कर कुल लागत निकालें।
Loan Tenure को नजरअंदाज न करें
कम EMI के पीछे लंबी अवधि छिपी हो सकती है।
पुराने Loan की शर्तें पढ़ें
पुराने Loan को बंद करने से पहले लागू शुल्क और नियम समझें।
नए Agreement को ध्यान से पढ़ें
नए बैंक की सभी शर्तों को समझकर ही आगे बढ़ें।
Loan Balance Transfer के लिए 10 जरूरी Tips
- पुराने Loan की पूरी जानकारी निकालें।
- Outstanding Amount जांचें।
- Current Interest Rate देखें।
- नए बैंक की Interest Rate समझें।
- सभी Transfer Charges पता करें।
- Loan Tenure की तुलना करें।
- EMI के साथ Total Repayment देखें।
- Credit History सही रखें।
- नए Loan Agreement को ध्यान से पढ़ें।
- केवल वास्तविक बचत होने पर ही विकल्प पर विचार करें।
Balance Transfer से पहले Calculator का उपयोग
यदि आपको यह समझना है कि Transfer के बाद वास्तव में कितनी बचत हो सकती है, तो एक साधारण तुलना करें।
पुराने Loan की बाकी कुल लागत
vs.
नए Loan की कुल लागत + Transfer से जुड़े सभी शुल्क
यदि अंतर बहुत कम है, तो केवल कम EMI के कारण Transfer करना जरूरी नहीं हो सकता।
क्या बैंक से बेहतर Interest Rate के लिए बातचीत कर सकते हैं?
कुछ मामलों में ग्राहक अपने मौजूदा बैंक से भी ब्याज दर या Loan Terms के बारे में बात कर सकता है। यह बैंक की नीति और आपके Loan की स्थिति पर निर्भर करता है।
Balance Transfer का विकल्प देखने से पहले मौजूदा बैंक से उपलब्ध विकल्पों के बारे में पूछना भी उपयोगी हो सकता है।
Loan Balance Transfer से जुड़े सामान्य सवाल
क्या हर Loan को Transfer किया जा सकता है?
नहीं। यह Loan के प्रकार, बैंक की नीति और ग्राहक की पात्रता पर निर्भर करता है।
क्या Balance Transfer से EMI कम हो सकती है?
हो सकती है, लेकिन यह Interest Rate और Loan Tenure पर निर्भर करती है।
क्या Balance Transfer में नया Verification होता है?
नए बैंक की प्रक्रिया के अनुसार Verification किया जा सकता है।
क्या Credit Score देखा जाता है?
नया बैंक अपनी Credit Assessment प्रक्रिया के तहत Credit History देख सकता है।
क्या Balance Transfer पर शुल्क लगता है?
कुछ शुल्क लागू हो सकते हैं। यह बैंक और Loan Agreement पर निर्भर करता है।
क्या कम EMI का मतलब कम कुल भुगतान है?
जरूरी नहीं। लंबी Loan Tenure होने पर कुल ब्याज अधिक हो सकता है।
निष्कर्ष
Loan Balance Transfer उन ग्राहकों के लिए एक विकल्प हो सकता है जो अपने मौजूदा Loan की शर्तों की तुलना दूसरे बैंक की पेशकश से करना चाहते हैं। कम ब्याज दर मिलने पर संभावित बचत हो सकती है, लेकिन केवल Interest Rate देखकर निर्णय लेना सही नहीं है।
Loan की बची हुई अवधि, Outstanding Amount, Processing Fee, Transfer Charges, नई EMI और Total Repayment Amount—इन सभी को एक साथ देखकर ही वास्तविक अंतर समझा जा सकता है।
सबसे जरूरी बात यह है कि Balance Transfer का उद्देश्य केवल EMI कम करना नहीं, बल्कि कुल Loan Cost को समझकर बेहतर वित्तीय व्यवस्था चुनना होना चाहिए। इसलिए आवेदन करने से पहले पुराने और नए दोनों Loan की पूरी शर्तें ध्यान से पढ़ें और अपनी भुगतान क्षमता के अनुसार ही निर्णय लें।